
Contenido
El sector financiero español obtuvo beneficios récord en 2023 y todo ello fue un éxito. Entre los cinco grandes bancos -Santander, BBVA, CaixaBank, Sabadell y Bankinter- ganamos un 26% más que el año anterior, un resultado excelente, que debe bajar la barrera de los 26.000 millones de euros en conjunto. Una vez no se ve que las entidades confíen en lo nuevo de este año. Para ponerlo en contexto, es una cifra similar al gas que se paga a las pensiones en España a lo largo de los meses, aunque superior al presupuesto anual que el Gobierno destinó a financiar el paro y el doble de lo que se gasta en Defensa.
El pasado ejercicio reunió una lista de buenas noticias para el sector. El primer paso es cambiar la política monetaria y promover las inversiones. A ello se sumaron las incertidumbres que no surgieron o, al menos, se retractaron -reproches del pesimismo y la remuneración del horror, parón económico y más empleados-. Además, el factor clave para la comparación histórica es que estos son mucho más importantes que antes de la crisis de 2008. Por ejemplo, duplicó su volumen de negocio.
El primero de los factores que cambiaron el panorama salió a la luz en los medios en 2022, en Frankfurt. De repente, el Banco Central Europeo (BCE) inició una sorprendente subida de tipos de interés que incrementó el precio de la cena hasta el 4,5%. “Venimos de años atractivos, con nuestros intereses negativos. Y ocurrió de repente, con una rapidez histórica”, explicó José Ignacio Goirigolzarri, presidente de CaixaBank. No existe ningún registro que se ocupe por sí solo de la estandarización, lo que ha permitido que la industria no sea rentable, a una tasa del 15%.
El giro del Eurogrupo ha tenido un impacto extraordinario en las cuentas corporativas, como se refleja en parte de la pérdida de interés en 2023 por el comercio en España. En agregado, el gran banco incrementó sus aportaciones recurrentes hasta el 20% a nivel global y hasta el 44% si se considera sólo el territorio nacional.
Esto se debe a las necesidades de crédito que presuponen el nivel actual de deuda –y del euro– en el Viejo Mundo, ya que muchas de nuestras nuevas deudas existen porque la deuda existe a tipos variables. Por ejemplo, el 75% de los coches tienen un precio de Euribor, por lo que las últimas actualizaciones de precios (normalmente revisadas cada 12 meses) suponen un incremento importante en la factura de la familia. Hay algunas oportunidades para comenzar a moderar.
Esto contrasta con una remuneración del ahorro de los hogares todavía escasa. Según los últimos datos del BCE, desde diciembre de 2018, la banca española ha pagado el 2,59% de los depósitos intermediados a plazo del año a familias. Creció fuertemente al respecto 12 meses antes, pero sigue mi distancia del 3,29% de la eurozona y el 3,81% de Italia o el 3,79% de Francia.
De esta manera la transmisión de la política monetaria no es completa: se transmite a la actividad y no a toda ella. Esto se traduce en que el margen del cliente, que cada usuario pierde si el reembolso del crédito sigue siendo igual al coste de los depósitos, desaparece en menos del 3%. En este parámetro se incluyen CaixaBank (3,58%), Santander (3,46%) y BBVA (3,42%).
Según ha explicado, tres de los cinco mayores del país se han visto superados con créditos sobre sus beneficios históricos —Banco Santander, BBVA y Sabadell—. Sólo cuando accedes a CaixaBank y Banca, sólo tienes que acceder a la cotización vigente 2021, si cuentas con uno de los millonarios extraordinarios por la constitución de Bankia en el primer caso y por el desdoblamiento de la Línea Directa en el segundo.
El debate perdido del impuesto
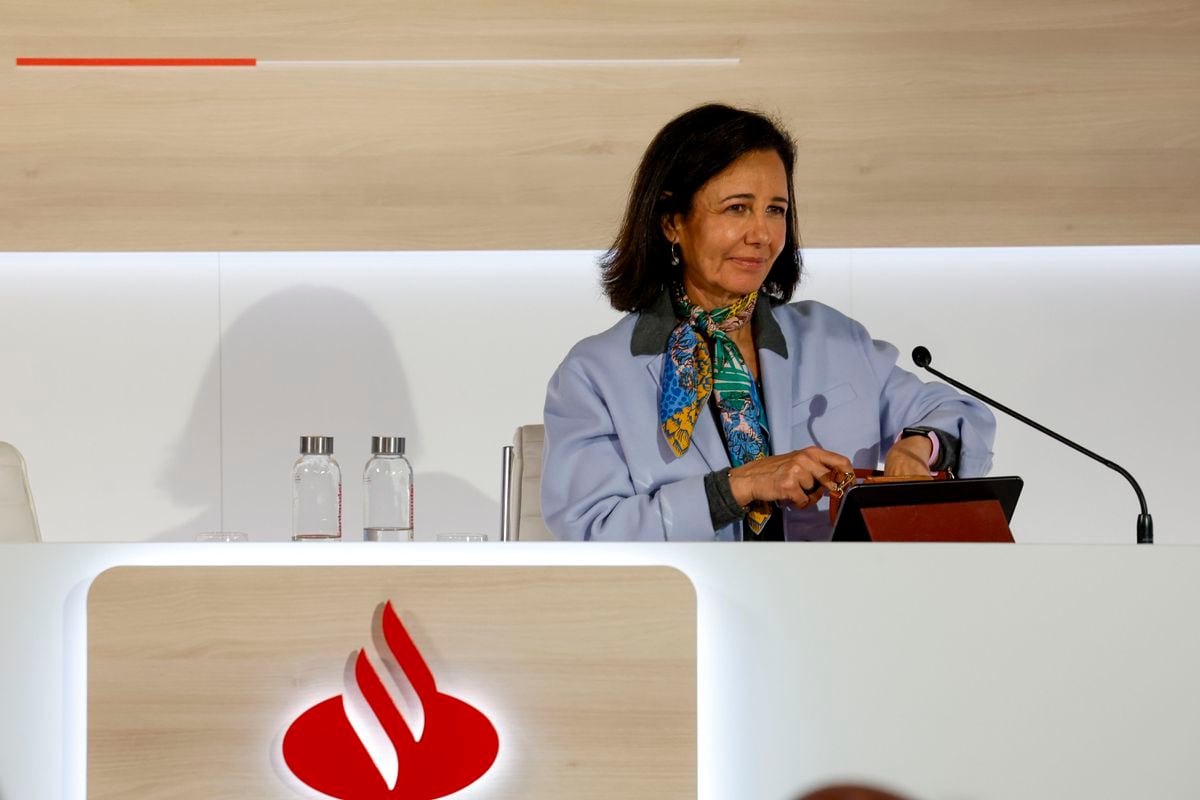
Con estas cifras el Gobierno ha liderado el debate sobre la cuestión del impuesto extraordinario al sector. Los argumentos no soportan comparación con el argumento original: considerar que lo extraordinario no es el momento actual, sino la era de las cosas negativas. «Creemos que es una medicina contraproducente para la economía», dijo Carlos Torres, presidente de BBVA, sobre la gravedad. En la misma línea que aprobó en Santander, Ana Botín: “Ningús del múdo prevé un impuesto sobre beneficios extraordinarios más hasta 2024”.
Sin embargo, el Ejecutivo se ha mantenido firme en su postura y donde llegó como encargo temporal para los ejercicios lo ha ampliado un año más con el compromiso de convertirlo en permanente lo que se resolverá en los tribunales y en el recurso de casación del banco. . Hay diferencias entre los partidos, pero porque las relaciones entre el Gobierno y el sector son limitadas. Por tanto, la situación política continúa con los resultados anuales del sector en comparación con lo ocurrido el año pasado.
Todavía más para este año.
Sopesando estos datos, el sector durará hasta 2024. “Aspiran a mejorar estos valores”, afirma Gonzalo Gortázar, representante gerente de CaixaBank. Más optimismo y expectativas guían a los directivos del Santander y del BBVA. “Si 2023 es bueno, 2024 será mejor”, afirmó Botín. “Los beneficios del grupo seguirán creciendo”, añadió Torres.
Por tanto se favoreció el banco de cuenta con algunas bases. Por ejemplo, algunas actividades deberán reevaluarse con respecto a la nueva lista de partes interesadas, que tendrá un pequeño incremento. Y aquí combinamos las partidas con las esperadas para este ejercicio: el margen de mejora en mercados como Brasil (para Santander) y Turquía (para BBVA), así como la reducción de costes estructurales. “Este año no hay ninguna aportación material al Fondo de Garantía de Depósitos y al Fondo Único de Resolución”, señalan los hijos de César González-Bueno, representante delegado de Sabadell. Es decir, se necesitan 2.500 millones de gas para que el beneficio apostado (aún más) suba.
Sigue toda la información Economía Sí Negociaciones En Facebook Sí Xo en el nuestro boletín semanal
El diario de Cinco Días
Las ciudades económicas más importantes del momento, con las claves y contexto para entender tu fortuna.
RECIBELO EN TU CORREO
Regístrate para leer el texto
lee sin limites
_